Salta al contenuto
recaplica

    Un attimo: controllo di sicurezza

    Cloudflare vuole assicurarsi che tu non sia un robot. Spunta la casella qui sotto e la ricerca riparte da sola.

    EN
    recaplica Partita IVA forfettaria: quanto costano tasse e contributi
    © 2026 Recaplica · recaplica.com — Tutti i diritti riservati
    Home › Economia

    Partita IVA forfettaria: quanto costano tasse e contributi

    Di Redazione Recaplica · Aggiornato il 29 settembre 2026

    Cosa stampare

    Con "Margini: predefiniti" compaiono anche i numeri di pagina.

    Slide

    Scegli il taglio

    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta15 slideTutti i capitoli e gli approfondimenti

    Tutte e due hanno le note del relatore.

    Canale Telegram
    recaplica Chiaro in 30 secondi, tuo in 10 minuti.
    In 30 secondi Punti chiave Numeri Approfondimento Presentazione Falsi miti Mappa concettuale Quiz Flashcards FAQ

    In 30 secondi lettura lampo

    Tenere una Partita IVA in regime forfettario non costa uguale per tutti: sul reddito imponibile si paga un'imposta sostitutiva del 15%, ridotta al 5% per i primi cinque anni se si hanno certi requisiti. La base di calcolo si ottiene applicando al fatturato un coefficiente di redditività che varia per tipo di attività, dal 40% del commercio all'86% delle costruzioni: a parità di incasso, chi ha un coefficiente più alto paga più tasse. A questo si aggiungono i contributi previdenziali, con aliquote proprie per artigiani e commercianti e una riduzione per chi è nel regime agevolato, e alcuni costi fissi ricorrenti che esistono ma non hanno un importo unico stabilito da una fonte istituzionale.

    Punti Chiave

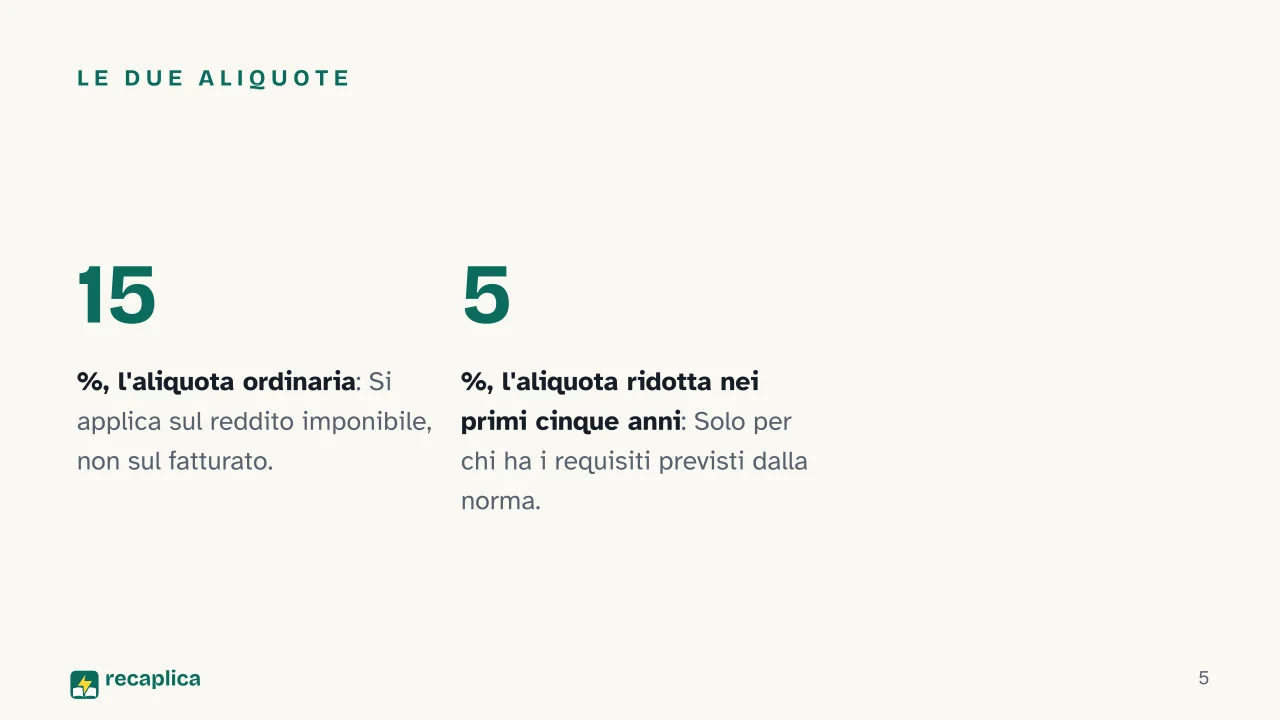
    • L'imposta sostitutiva ordinaria del regime forfettario è il 15% sul reddito imponibile.
    • Nei primi cinque anni di attività, con determinati requisiti, l'aliquota si riduce al 5%.
    • Il reddito imponibile si ottiene applicando al fatturato un coefficiente di redditività che cambia per settore ATECO.
    • A parità di incasso, un'attività di commercio (coefficiente 40%) paga meno imposta di un'attività professionale (coefficiente 78%) o di costruzioni (coefficiente 86%).
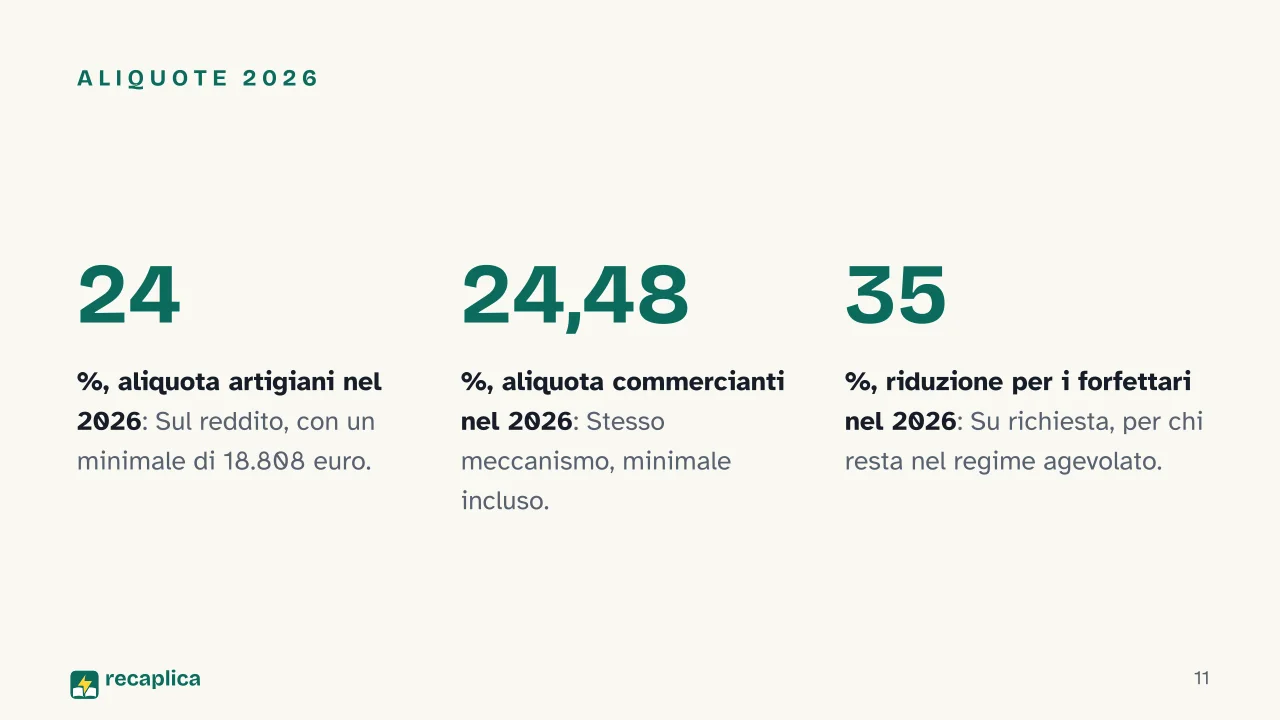
    • Artigiani e commercianti versano contributi INPS con aliquote proprie (24% e 24,48% nel 2026), con una riduzione contributiva del 35% per chi resta nel regime forfettario.
    • I costi fissi come il commercialista e l'eventuale iscrizione alla Camera di Commercio esistono, ma nessuna fonte istituzionale consultata ne riporta un importo di riferimento.

    I numeri chiave

    • 18.808 euro Reddito minimo annuo su cui si calcola il contributo IVS dovuto da artigiani e commercianti nel 2026. Fonte: INPS, Circolare n. 14/2026
    • 35% Riduzione contributiva prevista nel 2026 per artigiani e commercianti che restano nel regime agevolato fiscale e previdenziale. Fonte: INPS, Circolare n. 14/2026
    • 24% e 24,48% Aliquote contributive INPS nel 2026 rispettivamente per artigiani e commercianti. Fonte: INPS, Circolare n. 14/2026

    L'Approfondimento

    Chi lascia un impiego dipendente per lavorare in proprio, o entra nel mercato del lavoro come libero professionista fin dall’inizio, e apre una Partita IVA nel regime forfettario sa già che paga un’imposta sostitutiva invece delle imposte ordinarie, ma la cifra reale dipende da un meccanismo che il tasso da solo non racconta. L’Agenzia delle Entrate stabilisce che al reddito imponibile si applica un’unica imposta, sostitutiva di IRPEF, addizionali regionali e comunali e IRAP, nella misura del 15%. Per i primi cinque anni di attività, l’aliquota scende al 5% se si rispettano alcune condizioni: non aver esercitato, nei tre anni precedenti, un’attività artistica, professionale o d’impresa; che la nuova attività non sia la semplice prosecuzione di un lavoro dipendente o autonomo già svolto in precedenza; e, quando si subentra in un’attività avviata da altri, che i ricavi dell’anno precedente non superino il limite previsto per il proprio settore.

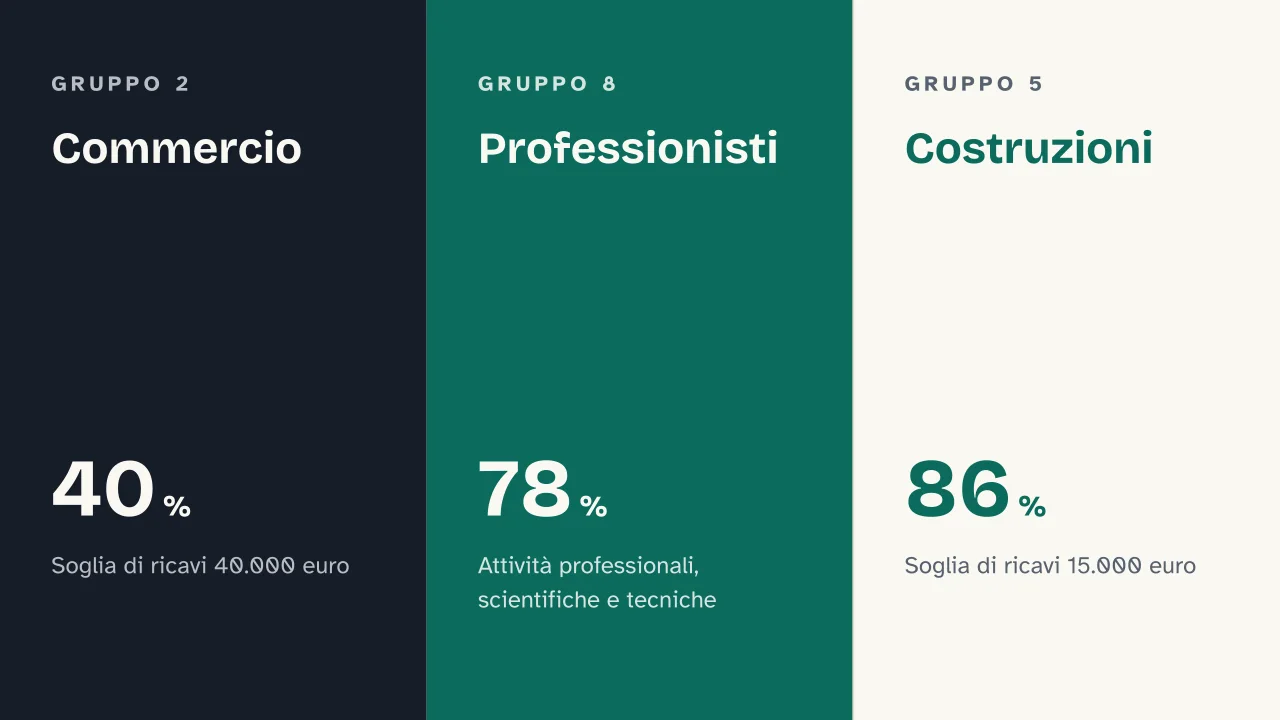
    Il punto che cambia davvero il conto è un altro: l’imposta non si calcola sul fatturato, ma su un reddito imponibile ottenuto applicando un coefficiente di redditività, diverso per ogni tipo di attività secondo la tabella ufficiale dell’Agenzia delle Entrate. Chi vende prodotti nel commercio all’ingrosso e al dettaglio ha un coefficiente del 40%; le attività professionali, scientifiche, tecniche, sanitarie e di istruzione hanno un coefficiente del 78%; costruzioni e attività immobiliari arrivano all’86%; gli intermediari del commercio si fermano al 62%; le industrie alimentari e delle bevande restano al 40%, come i servizi di alloggio e ristorazione. A parità di incasso, un coefficiente più alto produce un imponibile più alto, e quindi più imposta da versare.

    AttivitàCoefficiente di redditivitàSoglia di ricavi
    Commercio all’ingrosso e al dettaglio40%40.000 euro
    Attività professionali, scientifiche, tecniche78%15.000 euro
    Costruzioni e attività immobiliari86%15.000 euro
    Intermediari del commercio62%15.000 euro
    Industrie alimentari e delle bevande40%35.000 euro
    Servizi di alloggio e ristorazione40%40.000 euro

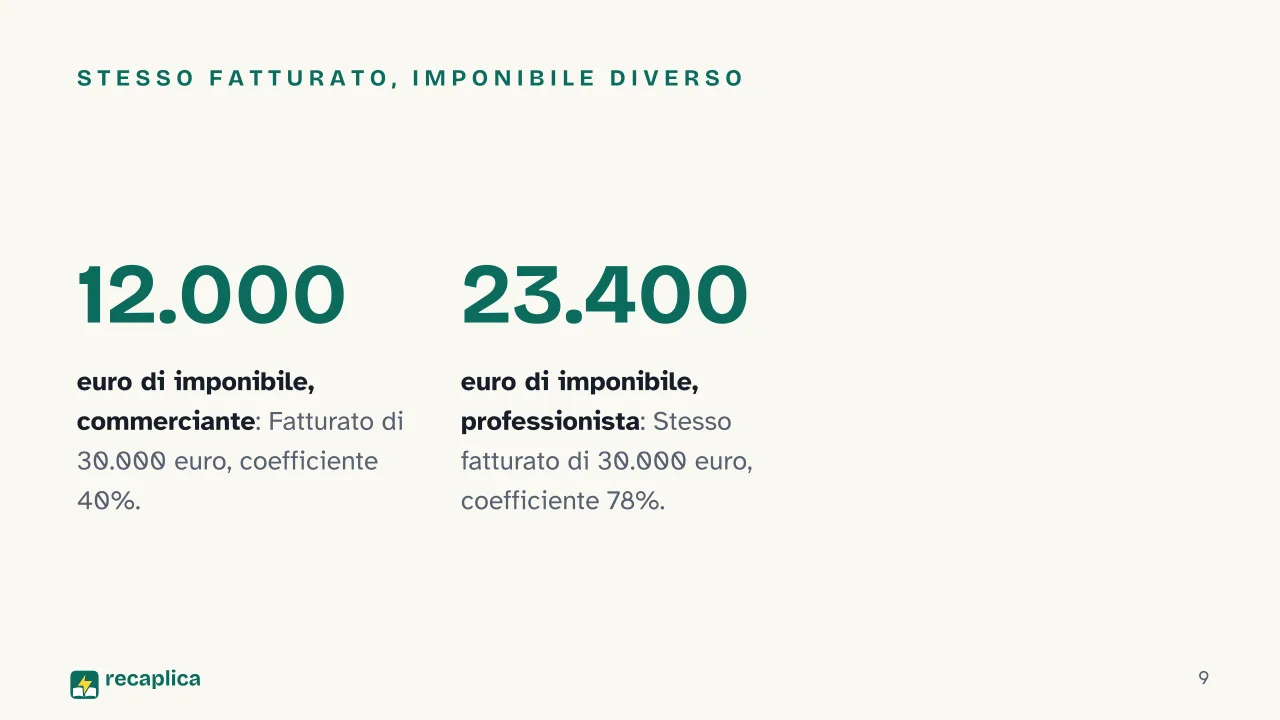
    Esempio pratico: un commerciante e un libero professionista fatturano entrambi 30.000 euro in un anno. Il commerciante applica il coefficiente del 40%, e ottiene un reddito imponibile di 12.000 euro; il professionista applica il coefficiente del 78%, e arriva a un imponibile di 23.400 euro. Con la stessa aliquota del 15%, il commerciante versa 1.800 euro di imposta sostitutiva, il professionista 3.510 euro: stesso incasso, conto quasi doppio.

    Il coefficiente non è quindi un dettaglio tecnico: è la variabile che decide, più dell’aliquota stessa, quanto costa davvero il regime per la propria attività. Le soglie di ricavi indicate dalla tabella ufficiale sono quelle originarie della norma, riferite ai codici ATECO 2007: chi valuta l’apertura di una Partita IVA dovrebbe verificare, oltre al coefficiente, anche il limite generale di ricavi aggiornato del regime forfettario, che riguarda tutte le attività.

    Accanto all’imposta sostitutiva ci sono i contributi previdenziali. Per artigiani e commercianti, l’INPS applica aliquote proprie: nel 2026, il 24% per gli artigiani e il 24,48% per i commercianti, calcolate su un reddito minimo di 18.808 euro l’anno, rivalutato ogni anno in base all’andamento dei prezzi al consumo (lo stesso meccanismo che, sul lato opposto, alimenta l’inflazione di cui si parla quando i prezzi salgono). Chi resta nel regime forfettario, se già ne beneficiava nell’anno precedente e ne mantiene i requisiti, può chiedere una riduzione contributiva del 35%: non è automatica, va richiesta, ed è comunque una riduzione, non un’esenzione dai contributi. Il caso dei liberi professionisti senza una cassa previdenziale propria, iscritti alla Gestione Separata INPS, ha aliquote diverse da quelle di artigiani e commercianti: un Recap dedicato ai contributi INPS del regime forfettario tratterà quel calcolo nel dettaglio, incluso il caso della Gestione Separata, che qui non viene approfondito per mancanza di una fonte istituzionale verificata in questa stesura.

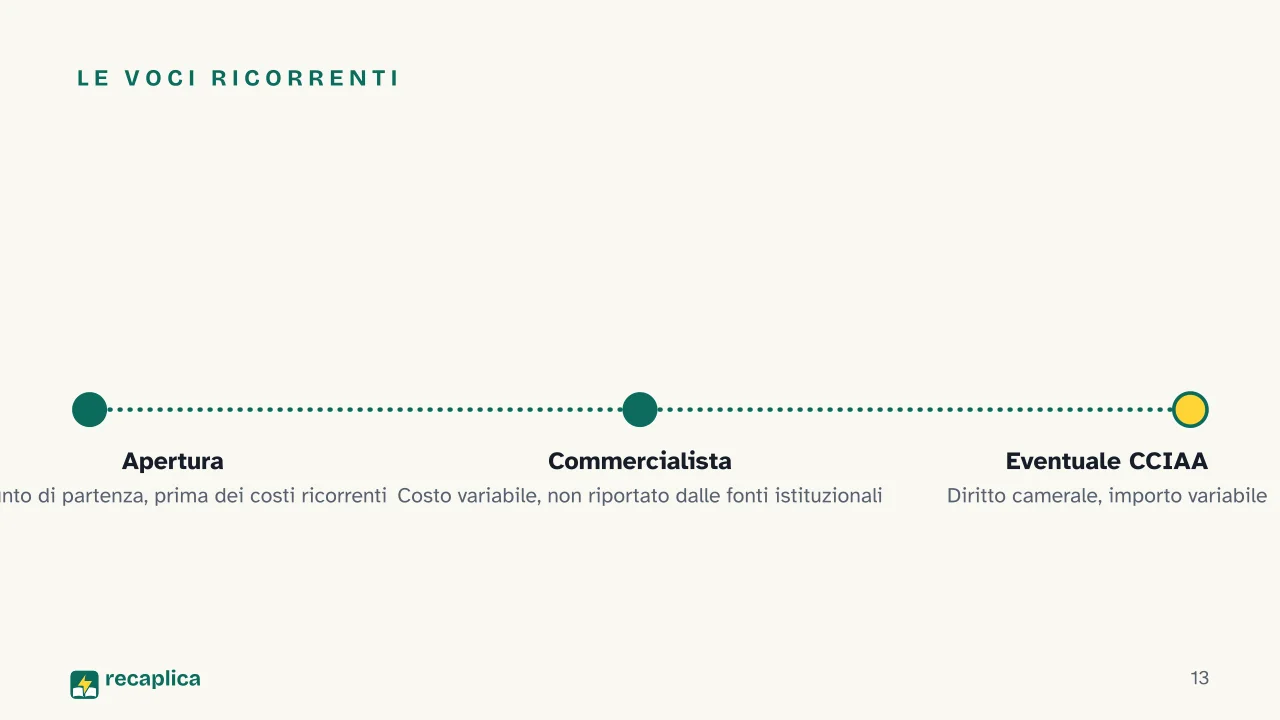
    Restano infine alcuni costi fissi ricorrenti che esistono, ma che nessuna delle fonti istituzionali consultate quantifica in modo univoco. Il più comune è il compenso del commercialista, che segue gli adempimenti fiscali di chi è nel regime forfettario: non obbligatorio per legge, ma diffuso nella pratica. Chi svolge un’attività d’impresa o artigianale ha in genere anche un diritto camerale annuale legato all’iscrizione alla Camera di Commercio, di importo variabile. Per una stima aggiornata di queste voci conviene rivolgersi direttamente a un professionista, dato che i costi cambiano in base al tipo di attività e alla zona.

    Nel complesso, il costo reale di una Partita IVA forfettaria non si legge in una sola percentuale: dipende dal coefficiente di redditività della propria attività, dall’eventuale accesso all’aliquota ridotta, dalle aliquote INPS del proprio settore e dai costi di gestione che restano fuori dal calcolo fiscale in senso stretto.

    Presentazione

    Slide pronte da scaricare e fare tue in PowerPoint o Google Slides, con le note del relatore. Scegli il taglio Lampo o quello Completo.
    Slide 1 della presentazione su Partita IVA forfettaria: Quanto costa la Partita IVA forfettariaSlide 2 della presentazione su Partita IVA forfettaria: Nel regime forfettario, stesso fatturato vuol dire stesse tasse?Slide 3 della presentazione su Partita IVA forfettaria: Il percorsoSlide 4 della presentazione su Partita IVA forfettaria: Capitolo 01: L'imposta sostitutivaSlide 5 della presentazione su Partita IVA forfettaria: Le due aliquoteSlide 6 della presentazione su Partita IVA forfettaria: L'aliquota ridotta non è automaticaSlide 7 della presentazione su Partita IVA forfettaria: Capitolo 02: Il coefficiente di redditivitàSlide 8 della presentazione su Partita IVA forfettaria: Commercio · Professionisti · CostruzioniSlide 9 della presentazione su Partita IVA forfettaria: Stesso fatturato, imponibile diversoSlide 10 della presentazione su Partita IVA forfettaria: Capitolo 03: I contributi INPSSlide 11 della presentazione su Partita IVA forfettaria: Aliquote 2026Slide 12 della presentazione su Partita IVA forfettaria: Capitolo 04: I costi fissiSlide 13 della presentazione su Partita IVA forfettaria: Le voci ricorrentiSlide 14 della presentazione su Partita IVA forfettaria: Qual è l'aliquota ridotta dell'imposta sostitutiva nei primi cinque anni, con i requisiti richiesti?Slide 15 della presentazione su Partita IVA forfettaria: Per chi vuole approfondire
    Lampo10 slideIl filo essenziale, per presentarlo in classeCompleta15 slideTutti i capitoli e gli approfondimenti

    Falsi miti

    • ✗ Mito Nel regime forfettario tutti pagano le stesse tasse, a parità di fatturato.

      ✓ Realtà Il reddito imponibile dipende dal coefficiente di redditività, che varia per tipo di attività: con lo stesso fatturato, un'attività di commercio (coefficiente 40%) genera un imponibile molto più basso di un'attività professionale (coefficiente 78%) o di costruzioni (coefficiente 86%), e quindi paga meno imposta.

    • ✗ Mito L'aliquota del regime forfettario è sempre il 15%.

      ✓ Realtà Per i primi cinque anni di attività, in presenza di determinati requisiti (nessuna attività simile nei tre anni precedenti e non mera prosecuzione di un lavoro dipendente o autonomo), l'aliquota scende al 5%.

    • ✗ Mito Chi ha una partita IVA in regime forfettario non versa contributi INPS.

      ✓ Realtà Artigiani e commercianti versano comunque i contributi previdenziali con le proprie aliquote (24% e 24,48% nel 2026): il regime forfettario prevede solo una riduzione contributiva del 35%, che va comunque richiesta.

    Mappa concettuale

    Trascina lo sfondo per muoverti e i nodi per riposizionarli; usa − e + per chiudere e aprire i rami.
    Personalizza
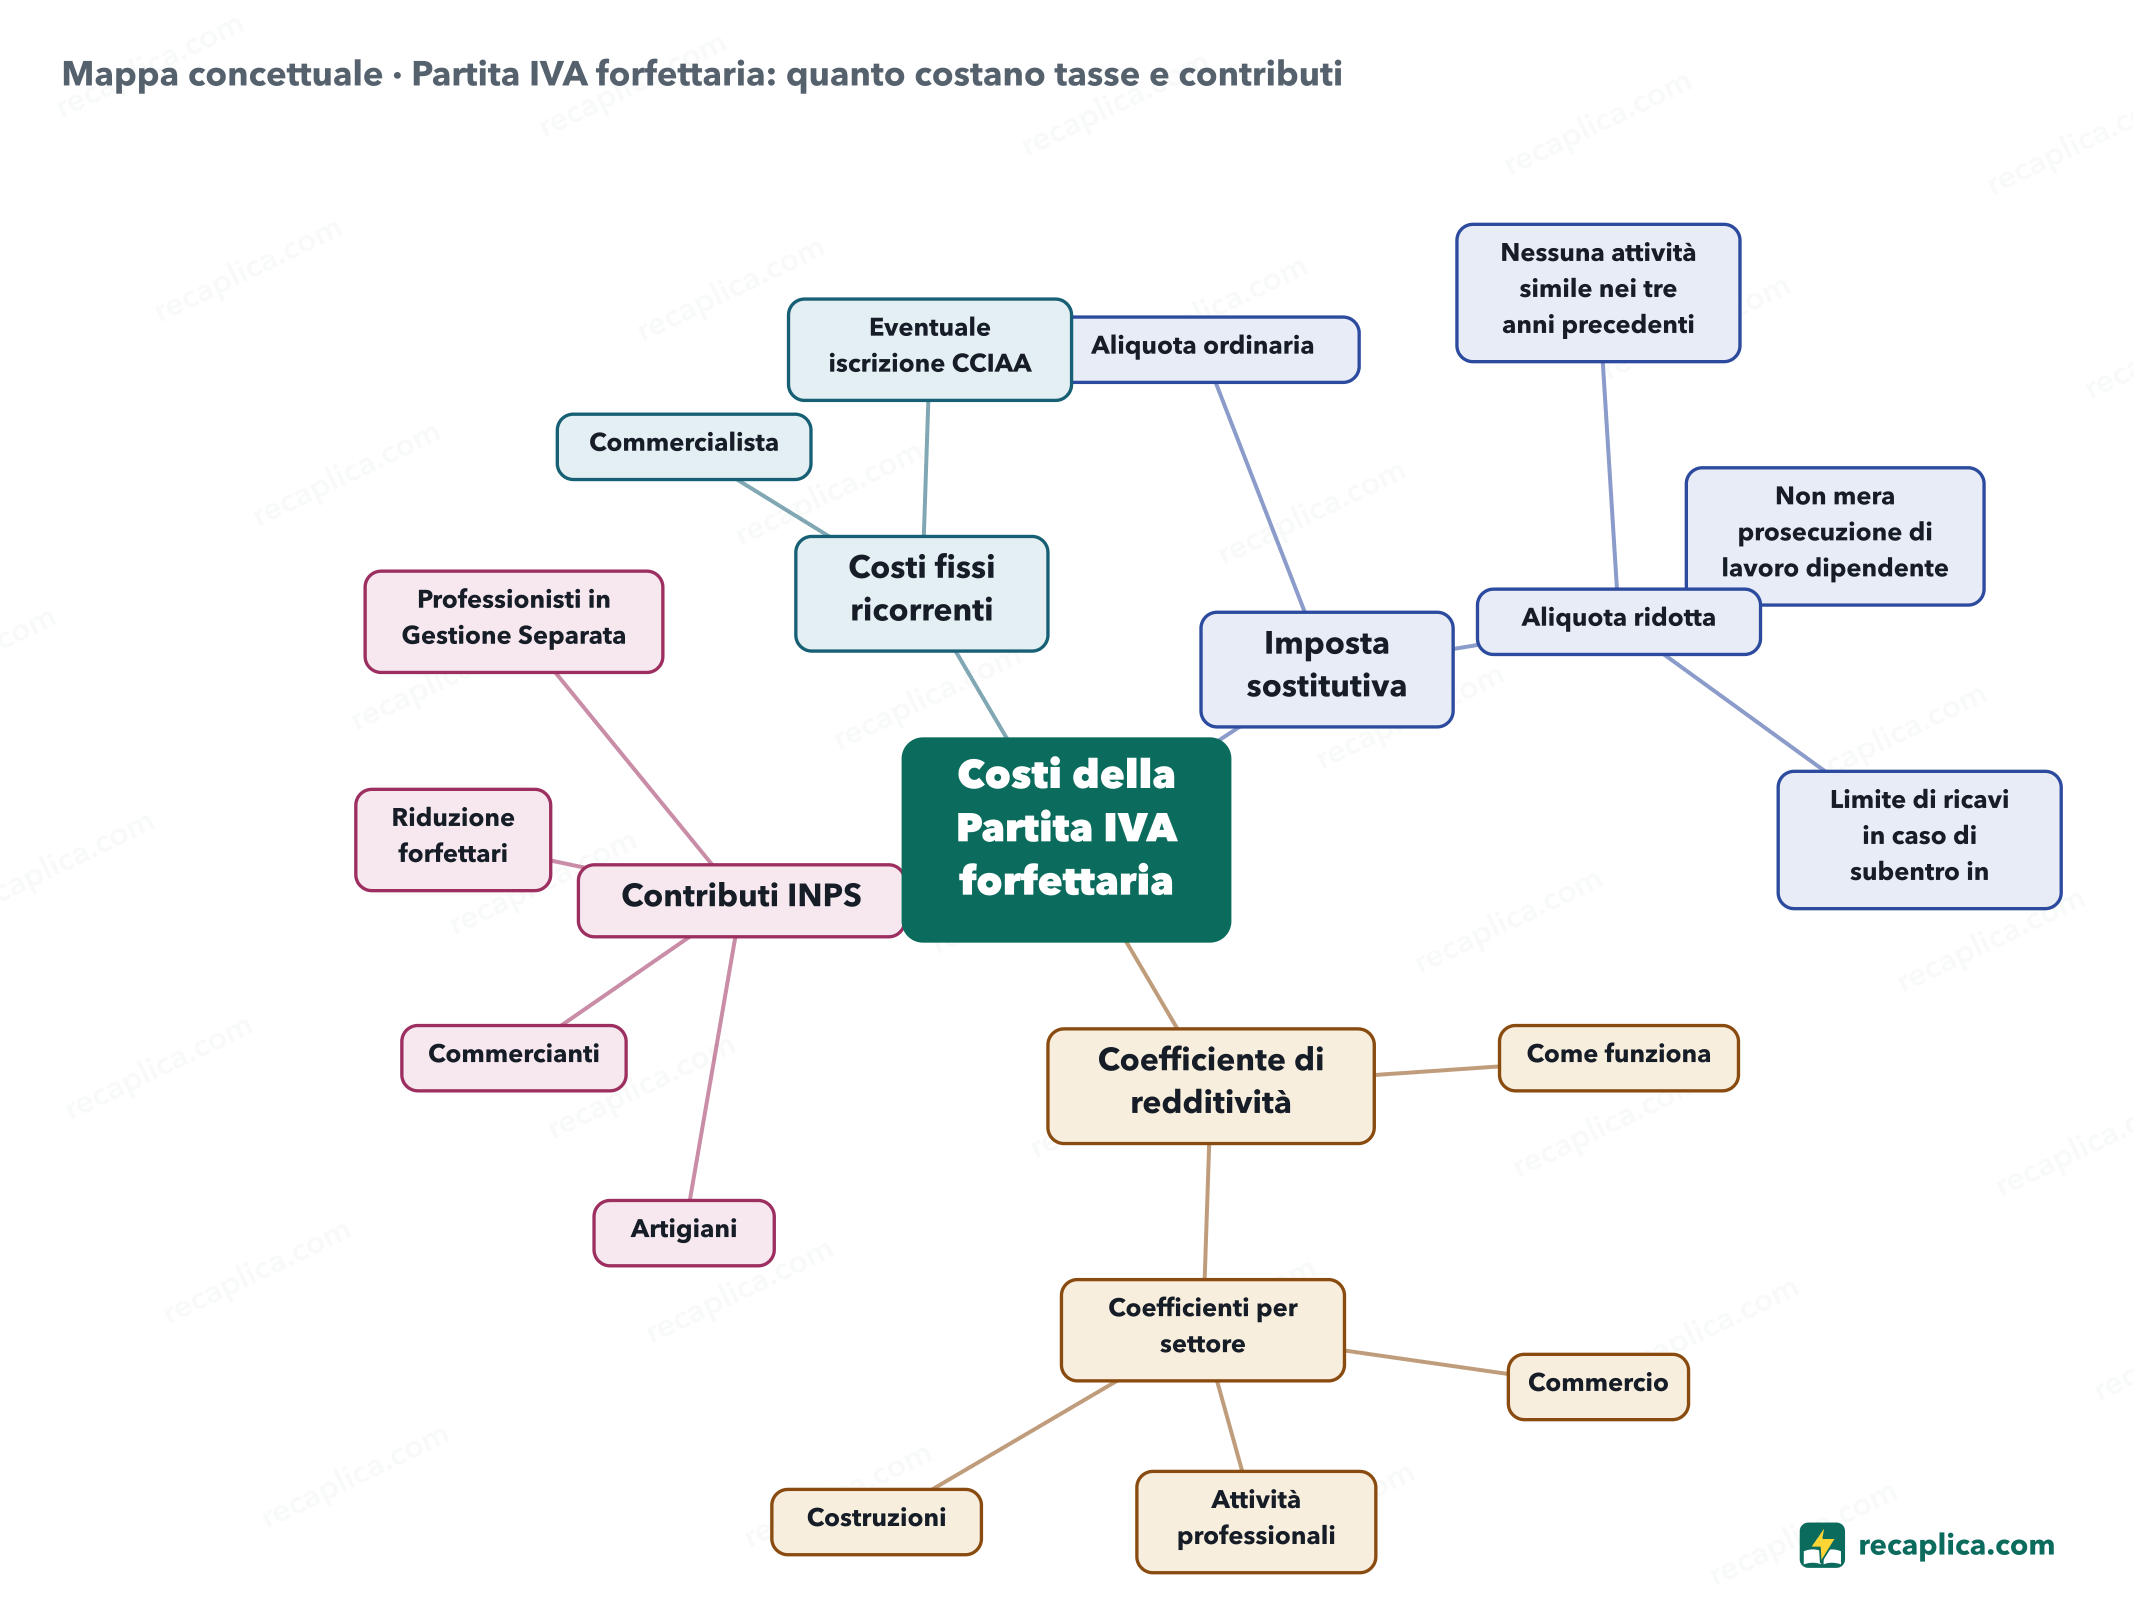
    Mappa concettuale: Partita IVA forfettaria: quanto costano tasse e contributi
    • Costi della Partita IVA forfettaria
      • Imposta sostitutiva
        • Aliquota ordinaria 15% sul reddito imponibile
        • Aliquota ridotta 5% per i primi cinque anni, con requisiti
          • Nessuna attività simile nei tre anni precedenti
          • Non mera prosecuzione di lavoro dipendente o autonomo
          • Limite di ricavi in caso di subentro in un'attività altrui
      • Coefficiente di redditività
        • Come funziona Si applica al fatturato per ottenere il reddito imponibile
        • Coefficienti per settore
          • Commercio 40%
          • Attività professionali 78%
          • Costruzioni 86%
      • Contributi INPS
        • Artigiani 24% nel 2026
        • Commercianti 24,48% nel 2026
        • Riduzione forfettari 35% nel 2026, per chi resta nel regime agevolato
        • Professionisti in Gestione Separata Trattati in un Recap dedicato ai contributi INPS del forfettario
      • Costi fissi ricorrenti
        • Commercialista Costo variabile, nessun importo da una fonte istituzionale
        • Eventuale iscrizione CCIAA Per attività d'impresa o artigianali, importo variabile

    Quiz: mettiti alla prova

    Rispondi alle domande per verificare quanto hai imparato: riceverai subito la correzione e una breve spiegazione.

    Voto 0/10 0/5
    1 Qual è l'aliquota ordinaria dell'imposta sostitutiva nel regime forfettario?

    L'Agenzia delle Entrate indica il 15% come misura ordinaria dell'imposta sostitutiva applicata al reddito imponibile.

    2 Per quanti anni si può applicare l'aliquota ridotta al 5%, in presenza dei requisiti richiesti?

    L'aliquota ridotta al 5% vale per i primi cinque anni di attività, a condizione che si rispettino i requisiti previsti (tra cui non aver svolto la stessa attività nei tre anni precedenti).

    3 A cosa serve il coefficiente di redditività nel regime forfettario?

    Il coefficiente di redditività, che varia per settore ATECO, si applica al fatturato o ai compensi incassati per determinare il reddito imponibile, che è la base su cui si calcola poi l'imposta sostitutiva.

    4 Quale coefficiente di redditività si applica alle attività professionali, scientifiche e tecniche nel regime forfettario?

    Il gruppo delle attività professionali, scientifiche, tecniche, sanitarie e di istruzione ha un coefficiente di redditività del 78%, secondo la tabella ufficiale dell'Agenzia delle Entrate.

    5 Nel 2026, quali sono le aliquote contributive INPS per artigiani e commercianti?

    La circolare INPS n. 14 del 2026 indica un'aliquota del 24% per gli artigiani e del 24,48% per i commercianti, con una riduzione contributiva del 35% per chi resta nel regime forfettario.

    Risposte: 1-B · 2-B · 3-A · 4-C · 5-A

    Flashcards

    Tocca la carta per girarla e verifica se ricordi la risposta, poi passa alla successiva.

    1 / 8

    Spiegalo con parole tue

    Il test definitivo: se sai spiegarlo con parole semplici, lo hai capito davvero. Scrivi la tua spiegazione, poi confrontala col Recap.

    La tua spiegazione resta salvata solo su questo dispositivo.

    Tenere una Partita IVA in regime forfettario non costa uguale per tutti: sul reddito imponibile si paga un'imposta sostitutiva del 15%, ridotta al 5% per i primi cinque anni se si hanno certi requisiti. La base di calcolo si ottiene applicando al fatturato un coefficiente di redditività che varia per tipo di attività, dal 40% del commercio all'86% delle costruzioni: a parità di incasso, chi ha un coefficiente più alto paga più tasse. A questo si aggiungono i contributi previdenziali, con aliquote proprie per artigiani e commercianti e una riduzione per chi è nel regime agevolato, e alcuni costi fissi ricorrenti che esistono ma non hanno un importo unico stabilito da una fonte istituzionale.

    Domande e risposte

    Quanto si paga di tasse con il regime forfettario?

    Si versa un'imposta sostitutiva del 15% sul reddito imponibile, ridotta al 5% per i primi cinque anni di attività se si hanno determinati requisiti. Il reddito imponibile si calcola applicando al fatturato il coefficiente di redditività previsto per il tipo di attività.

    Come si calcola la tassazione nel regime forfettario?

    Si parte dal fatturato o dai compensi incassati nell'anno, si applica il coefficiente di redditività previsto per il proprio codice ATECO per ottenere il reddito imponibile, e su quell'importo si calcola l'imposta sostitutiva (15% o 5%).

    Quali sono i contributi INPS nel regime forfettario?

    Per artigiani e commercianti, nel 2026 le aliquote sono rispettivamente il 24% e il 24,48%, con una riduzione contributiva del 35% per chi rimane nel regime agevolato. Il caso dei professionisti iscritti alla Gestione Separata, con aliquote diverse, è trattato in un Recap dedicato ai contributi INPS del regime forfettario.

    Quanto costa il commercialista per una partita IVA forfettaria?

    Non esiste un importo ufficiale stabilito da una fonte istituzionale: la parcella dipende dal professionista scelto e dai servizi richiesti. Per un dato aggiornato conviene chiedere un preventivo diretto, oppure verificare le indicazioni del proprio Ordine dei Commercialisti territoriale.

    La partita IVA forfettaria ha altri costi fissi oltre alle tasse?

    Sì: oltre a imposta sostitutiva e contributi INPS, restano costi come l'eventuale commercialista e, per chi svolge un'attività d'impresa o artigianale, l'iscrizione alla Camera di Commercio. Nessuna fonte istituzionale consultata riporta un importo di riferimento univoco per queste voci.

    Fonti consultate

    • Regime forfetario: le regole
    • Legge 23 dicembre 2014, n. 190, Allegato 4 — Tabella ATECO, soglie di ricavi e coefficienti di redditività
    • INPS, Circolare n. 14 del 09/02/2026 — Artigiani ed esercenti attività commerciali: contribuzione per l'anno 2026

    Ogni Recap passa da una revisione indipendente prima della pubblicazione.

    Ogni sera, i nuovi Recap del giorno sul canale Telegram. Iscriviti al canale →

    Continua a imparare

    • Economia Paesi per PIL: la classifica delle economie più grandi del mondo Nel 2024, secondo i dati della Banca Mondiale, gli Stati Uniti restano il paese con il PIL nominale più alto del mondo, seguiti dalla Cina. Se però si guarda il PIL a parità di potere d'acquisto (PPA), che tiene conto dei diversi livelli di prezzo tra paesi, la classifica si ribalta e la Cina passa al primo posto. Il PIL nominale misura il peso di un'economia sui mercati internazionali in dollari correnti; il PIL a PPA misura invece il potere d'acquisto interno degli abitanti. Le due misure raccontano storie diverse, ed è per questo che la stessa economia può occupare posizioni differenti a seconda di quale delle due si consulta. Leggi il Recap →
    • Economia Contributi INPS regime forfettario, come funzionano e quanto si versa Chi ha una Partita IVA in regime forfettario versa i contributi INPS alla Gestione Separata, se è un libero professionista senza altra cassa, oppure alla Gestione Artigiani e Commercianti, se svolge un'attività di quel tipo. Le due gestioni hanno aliquote diverse ma la stessa base di calcolo, il reddito imponibile forfettario. Artigiani e commercianti possono chiedere una riduzione contributiva del 35%, opzionale e su domanda, che abbassa anche l'importo accreditato ai fini della pensione. Leggi il Recap →
    • Economia Welfare state: cos'è e come funziona Il welfare state è il sistema di politiche pubbliche con cui uno Stato garantisce protezione sociale ai cittadini nelle diverse fasi della vita, dalla sanità alla vecchiaia. Nasce in Germania negli anni 1880, quando il cancelliere Otto von Bismarck fa approvare tre leggi sull'assicurazione contro malattia, infortuni e invalidità e vecchiaia. Nel Regno Unito il Beveridge Report, presentato al parlamento nel novembre 1942, pone le basi per un modello più universale, esteso a tutta la popolazione. Le politiche di welfare si organizzano, nello schema dell'Organizzazione Internazionale del Lavoro, intorno a quattro funzioni, sanità, sostegno all'infanzia e all'istruzione, ammortizzatori sociali per l'età lavorativa e pensioni. La spesa sociale pubblica è cresciuta molto nei paesi OCSE, da meno del 10% del PIL nel 1960 a oltre il 30% in Francia e Italia nel 2022. Leggi il Recap →

    recaplica

    Chiaro in 30 secondi, tuo in 10 minuti.

    I Recap Mappe concettuali Chiedi un Recap Canale Telegram Crea una mappa concettuale Il metodo Chi siamo Privacy e cookie Note legali e condizioni d'uso

    © 2026 Recaplica · Un progetto di Curi S.r.l. — P. IVA 05472000750

    Statistiche, solo se vuoi

    Per capire quali Recap aiutano di più useremmo Google Analytics, con dati aggregati e anonimi. Parte solo col tuo ok, e puoi cambiare idea quando vuoi. Informativa privacy